Mua Xe Tải Đô Thành Trả Góp 2026 — Quy Trình Thực Tế Tại Auto Đông Nam
Không phải ai cũng có sẵn 400-500 triệu để mua đứt một chiếc xe tải — đó là lý do phần lớn khách hàng của Auto Đông Nam chọn mua trả góp. Nhưng “hỗ trợ vay ngân hàng” nói chung không giúp ích nhiều nếu không biết cụ thể quy trình, hồ sơ cần gì và trả bao nhiêu mỗi tháng. Bài viết này nêu rõ quy trình thực tế đang áp dụng tại Auto Đông Nam.
Vì Sao Nên Chọn Trả Góp Thay Vì Chờ Đủ Tiền Mua Đứt?
Với xe tải phục vụ mục đích kinh doanh, thời gian là tiền bạc theo nghĩa đen — mỗi tháng chờ đợi để tích lũy đủ 400-500 triệu là mỗi tháng bỏ lỡ doanh thu tiềm năng từ việc có xe vận hành ngay. Nguyên tắc tài chính cơ bản trong kinh doanh vận tải: nếu chiếc xe có khả năng tạo ra dòng tiền đủ để trả góp hàng tháng VÀ vẫn còn lợi nhuận, việc vay để sở hữu xe sớm hơn thường có lợi hơn việc chờ tích lũy đủ vốn — vì trong thời gian chờ đó, bạn không có xe để tạo ra doanh thu, trong khi các chi phí sinh hoạt/kinh doanh khác vẫn phát sinh đều đặn. Đây là lý do phần lớn khách hàng vận tải, kể cả những người có khả năng mua đứt, vẫn chọn trả góp một phần để giữ lại vốn lưu động cho các nhu cầu kinh doanh khác.
Điều Kiện Vay Trả Góp Xe Tải Đô Thành
Auto Đông Nam hỗ trợ khách hàng vay ngân hàng lên đến 80% giá trị xe, thời hạn trả góp 36-84 tháng, có gói ưu đãi lãi vay liên kết với Ngân hàng Nam Á. Hồ sơ được duyệt nhanh trong 1-3 ngày làm việc đối với hồ sơ đầy đủ, hợp lệ.
Hồ Sơ Cần Chuẩn Bị
- CMND/CCCD, hộ khẩu hoặc giấy tờ chứng minh nơi cư trú
- Giấy phép kinh doanh (nếu vay dưới danh nghĩa doanh nghiệp/hộ kinh doanh)
- Chứng minh thu nhập hoặc phương án kinh doanh (kế hoạch sử dụng xe để tạo doanh thu — ngân hàng thường ưu tiên hồ sơ có phương án kinh doanh rõ ràng cho xe tải)
- Giấy tờ liên quan đến tài sản đảm bảo (nếu có, tùy chính sách từng thời điểm)
Ví Dụ Minh Hoạ Trả Góp (Tham Khảo)
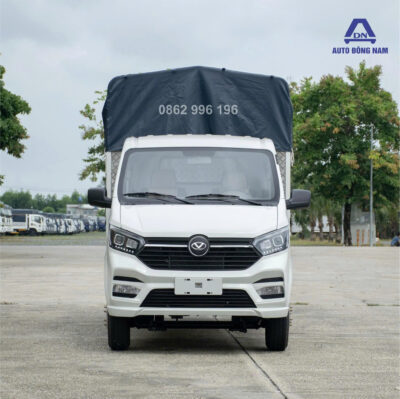
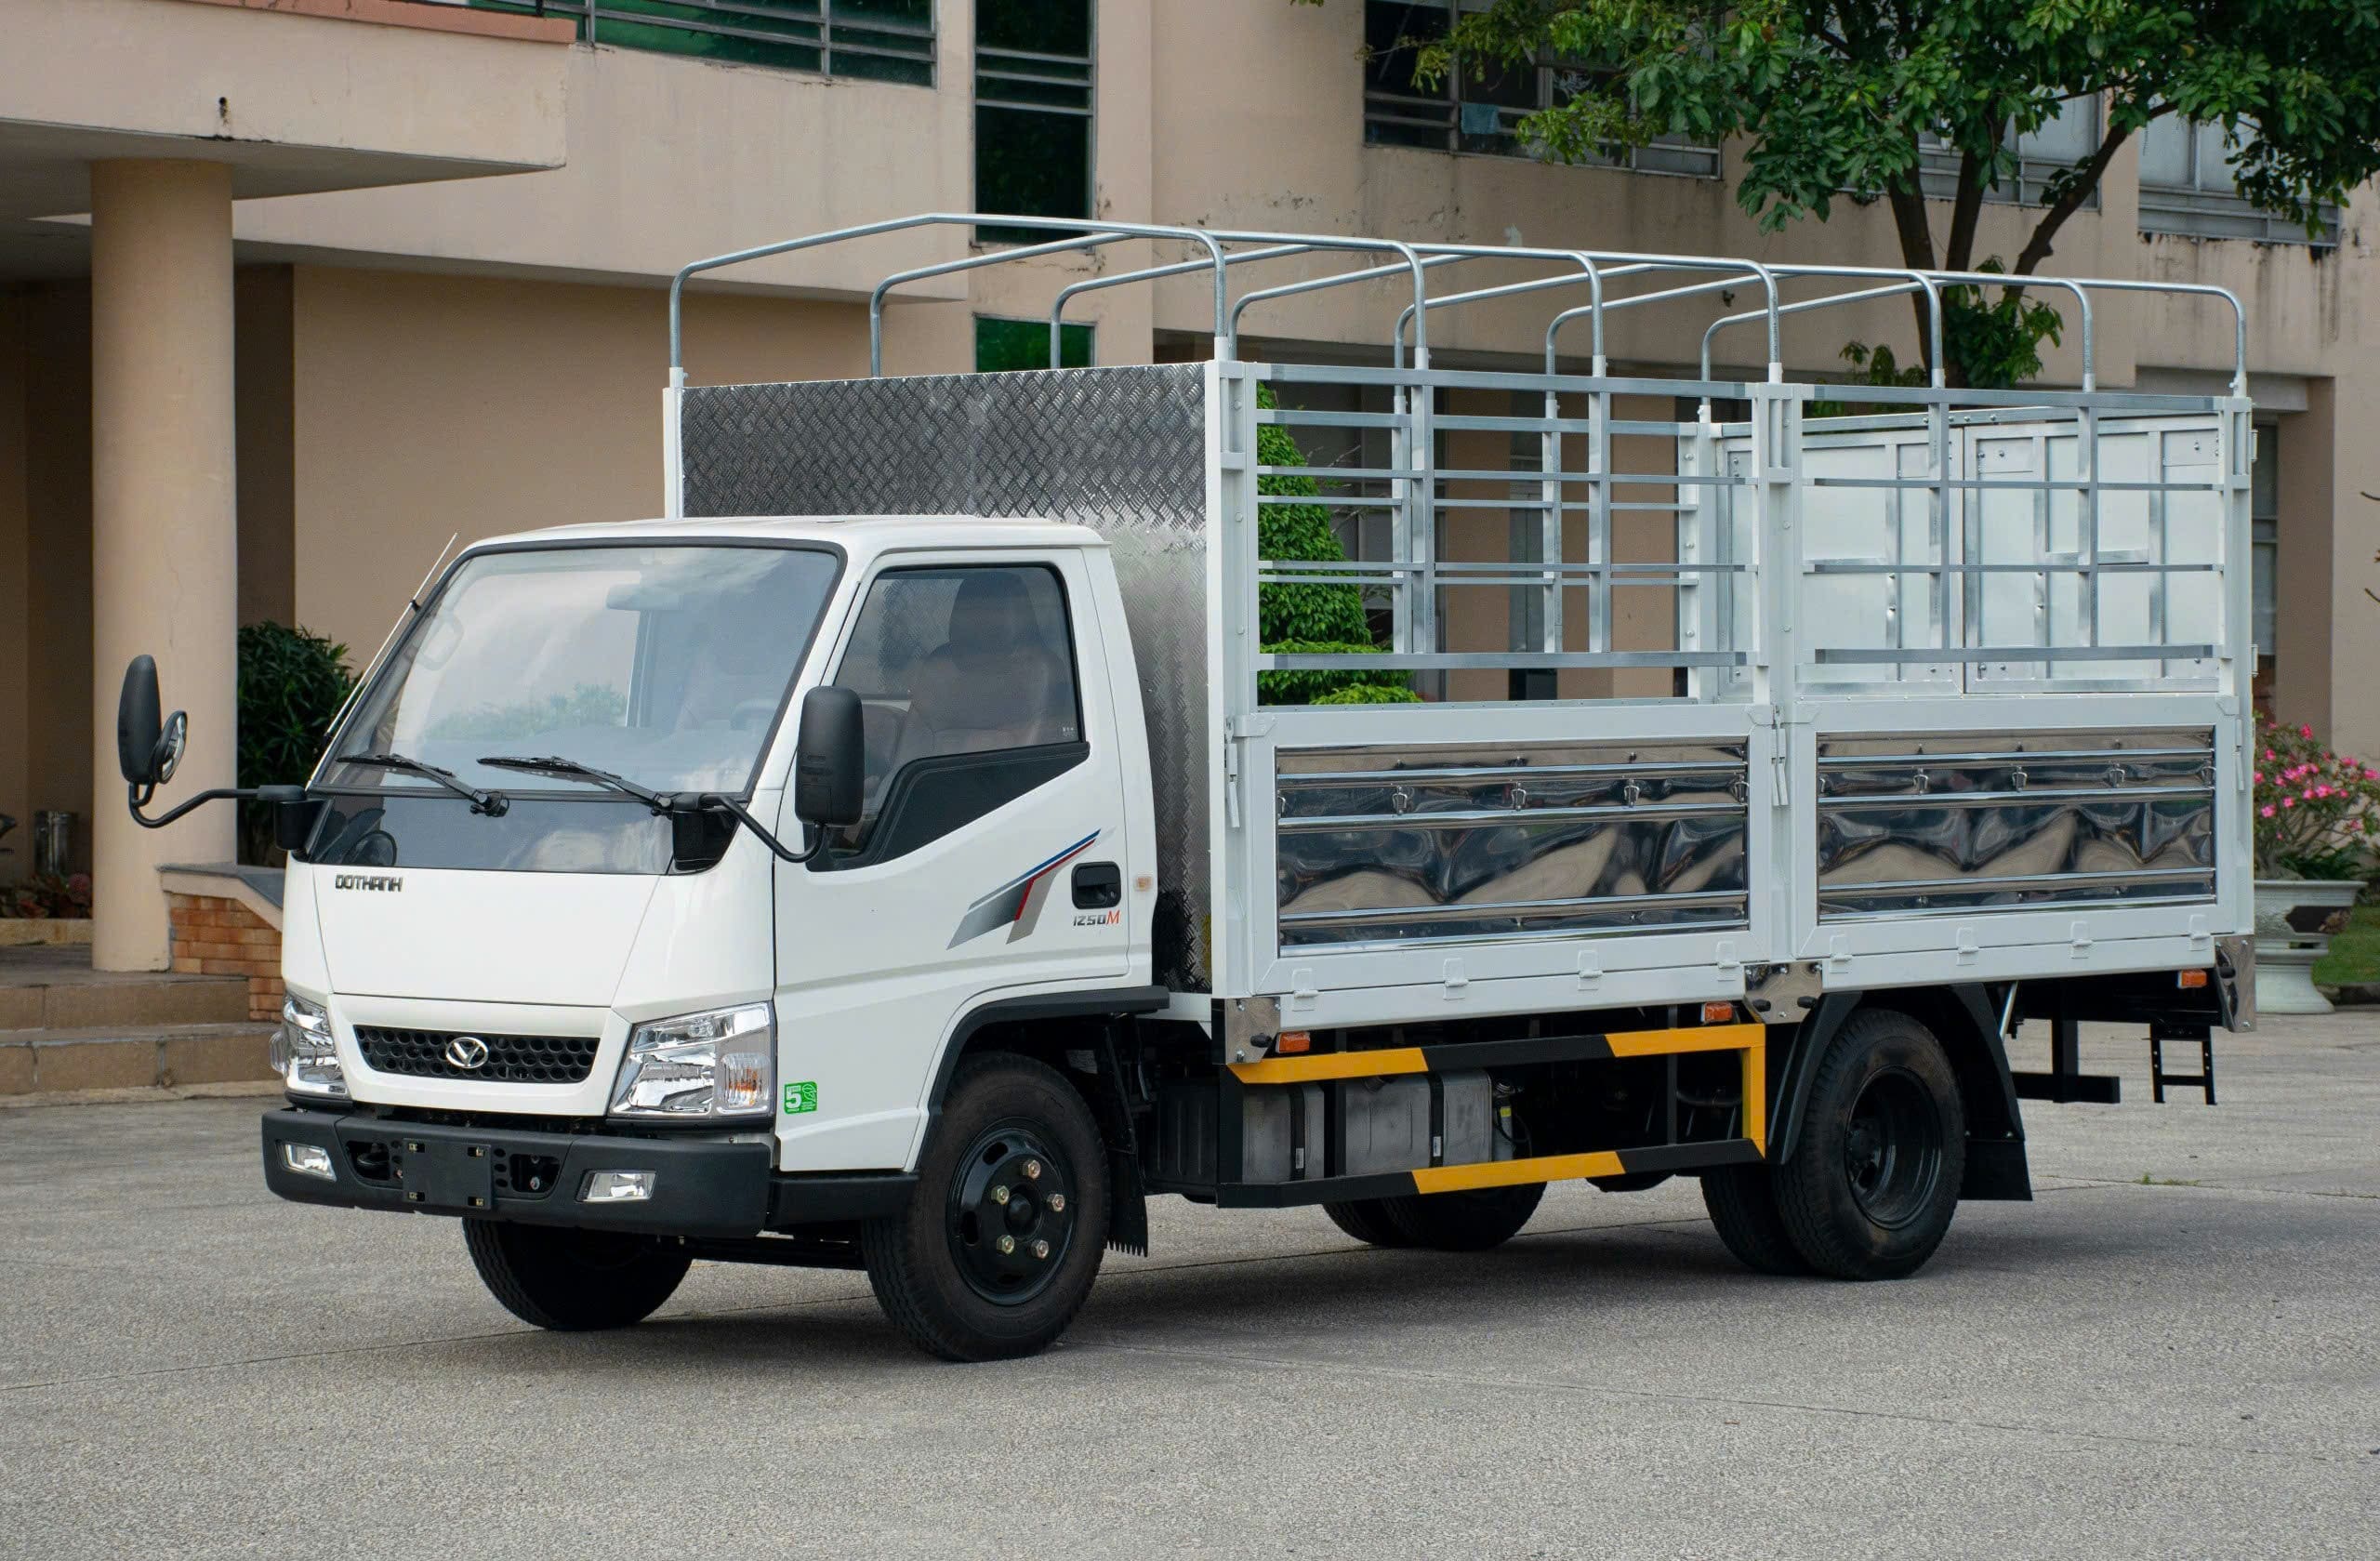
Với xe tải Đô Thành IZ50M thùng bạt giá 418,5 triệu, vay 80% giá trị xe (334,8 triệu), trả góp trong 60 tháng (5 năm):
| Khoản mục | Giá trị ước tính |
|---|---|
| Giá xe | 418.500.000đ |
| Vốn tự có (20%) | 83.700.000đ |
| Số tiền vay (80%) | 334.800.000đ |
| Thời hạn vay | 60 tháng |
| Trả góp gốc trung bình/tháng | ~5.580.000đ (chưa gồm lãi) |
Đây là ví dụ minh hoạ dựa trên công thức chia đều gốc vay theo số tháng, CHƯA bao gồm lãi suất thực tế (lãi suất thay đổi theo chính sách ngân hàng và thời điểm, có thể tính theo dư nợ giảm dần). Số tiền trả góp thực tế mỗi tháng sẽ khác — liên hệ Auto Đông Nam hoặc Ngân hàng Nam Á để được tính chính xác theo lãi suất áp dụng tại thời điểm vay.
Ví Dụ Minh Hoạ Mở Rộng: So Sánh 3 Mức Vốn Tự Có
Số vốn tự có ban đầu ảnh hưởng trực tiếp đến số tiền trả góp hàng tháng và tổng lãi phải trả trong suốt thời hạn vay. Dưới đây là 3 kịch bản với cùng xe IZ50M thùng bạt 418,5 triệu, thời hạn vay 60 tháng:
| Vốn tự có | Số tiền vay | Trả gốc trung bình/tháng | Ghi chú |
|---|---|---|---|
| 20% (83,7 triệu) | 334,8 triệu | ~5.580.000đ | Mức vay tối đa Auto Đông Nam hỗ trợ (80%) |
| 30% (125,55 triệu) | 292,95 triệu | ~4.880.000đ | Giảm áp lực trả góp hàng tháng ~700.000đ |
| 40% (167,4 triệu) | 251,1 triệu | ~4.190.000đ | Phù hợp khách hàng có sẵn vốn tích lũy, muốn giảm tổng lãi phải trả |
Các con số trên chỉ tính phần gốc chia đều, CHƯA gồm lãi — mục đích minh hoạ nguyên tắc: vốn tự có càng cao, áp lực trả góp hàng tháng càng giảm và tổng lãi phải trả trong suốt thời hạn vay càng thấp. Quyết định vay bao nhiêu phần trăm nên dựa trên dòng tiền thực tế dự kiến từ việc sử dụng xe, không nhất thiết phải vay tối đa 80% nếu có sẵn vốn nhàn rỗi.
Vì Sao Nên Có Phương Án Kinh Doanh Rõ Ràng Khi Nộp Hồ Sơ Vay
Ngân hàng đánh giá hồ sơ vay mua xe tải khác với vay tiêu dùng thông thường — họ quan tâm đến khả năng chiếc xe tạo ra doanh thu để trả nợ, không chỉ thu nhập hiện tại của người vay. Một phương án kinh doanh cụ thể (dự kiến chạy bao nhiêu chuyến/tháng, doanh thu ước tính từ khách hàng/hợp đồng vận chuyển hiện có, nếu có) giúp hồ sơ được đánh giá thuận lợi hơn đáng kể so với hồ sơ chỉ nêu chung chung “mua xe để kinh doanh vận tải”. Với khách hàng đã có sẵn hợp đồng vận chuyển hoặc khách hàng quen thuộc, nên đính kèm các giấy tờ này vào hồ sơ vay để tăng tính thuyết phục.
Quy Trình Vay Trả Góp Tại Auto Đông Nam
1. Tư vấn chọn xe và mức vay phù hợp — gọi hotline 0862996196 hoặc đến trực tiếp 1 trong 4 chi nhánh.
2. Chuẩn bị hồ sơ theo hướng dẫn của nhân viên tư vấn (Auto Đông Nam hỗ trợ hoàn thiện hồ sơ).
3. Nộp hồ sơ, chờ duyệt — thời gian xử lý 1-3 ngày làm việc với hồ sơ đầy đủ.
4. Ký hợp đồng vay và hợp đồng mua xe sau khi hồ sơ được duyệt.
5. Nhận xe — Auto Đông Nam hỗ trợ giao xe ngay sau khi hoàn tất thủ tục.
So Sánh Vay Trả Góp Với Thuê Mua Tài Chính (Financial Leasing)
Ngoài vay ngân hàng truyền thống, một số khách hàng doanh nghiệp cân nhắc hình thức thuê mua tài chính — công ty tài chính đứng tên sở hữu xe trong thời gian thuê, khách hàng trả phí thuê hàng tháng và có quyền mua lại với giá tượng trưng khi kết thúc hợp đồng.
| Tiêu chí | Vay ngân hàng trả góp | Thuê mua tài chính |
|---|---|---|
| Quyền sở hữu | Khách hàng đứng tên ngay từ đầu (thế chấp xe) | Công ty tài chính đứng tên trong thời gian thuê |
| Thủ tục | Cần chứng minh thu nhập/phương án kinh doanh | Thường linh hoạt hơn với doanh nghiệp mới thành lập |
| Thuế | Khấu hao tài sản theo quy định thuế TSCĐ | Có thể hạch toán chi phí thuê trực tiếp, tùy chính sách kế toán |
| Phù hợp | Cá nhân, hộ kinh doanh, doanh nghiệp có lịch sử tín dụng tốt | Doanh nghiệp muốn tối ưu dòng tiền ngắn hạn, chưa cần sở hữu ngay |
Với phần lớn khách hàng cá nhân và hộ kinh doanh mua 1 xe tải, vay ngân hàng trả góp qua Auto Đông Nam vẫn là lựa chọn phổ biến và đơn giản hơn về thủ tục. Thuê mua tài chính phù hợp hơn với doanh nghiệp có kế hoạch mở rộng đội xe quy mô lớn và có bộ phận kế toán chuyên trách để tối ưu cách hạch toán.
Những Lưu Ý Trước Khi Vay Trả Góp Mua Xe Tải
- Tính kỹ khả năng trả nợ hàng tháng dựa trên doanh thu thực tế dự kiến từ việc sử dụng xe — không nên vay ở mức khiến dòng tiền hàng tháng quá căng thẳng.
- Hỏi rõ lãi suất áp dụng là cố định hay thả nổi, và lãi suất sau thời gian ưu đãi ban đầu (nếu có) là bao nhiêu.
- Kiểm tra phí phạt trả nợ trước hạn nếu có kế hoạch trả hết sớm hơn thời hạn hợp đồng.
Những Sai Lầm Thường Gặp Khi Vay Trả Góp Mua Xe Tải
Vay tối đa mà không tính dòng tiền thực tế
Nhiều khách hàng mới chọn vay 80% (mức tối đa được hỗ trợ) vì nghĩ “vay được nhiều thì vay”, mà không tính kỹ dòng tiền hàng tháng có đủ trang trải khoản trả góp cộng với chi phí vận hành xe hay không. Nguyên tắc an toàn nhiều chuyên gia tài chính khuyến nghị: tổng khoản trả góp + chi phí vận hành không nên vượt quá 60-70% doanh thu dự kiến từ việc sử dụng xe, để còn khoảng trống cho các tháng doanh thu thấp hơn bình thường.
Không so sánh lãi suất giữa các gói vay
Lãi suất ưu đãi ban đầu thường chỉ áp dụng trong 6-12 tháng đầu, sau đó chuyển sang lãi suất thả nổi theo thị trường — nhiều khách hàng chỉ nhìn lãi suất ưu đãi ban đầu mà không hỏi rõ mức lãi suất áp dụng sau giai đoạn ưu đãi, dẫn đến bất ngờ khi khoản trả góp tăng lên sau năm đầu tiên.
Bỏ qua điều khoản phạt trả nợ trước hạn
Một số khách hàng có kế hoạch trả hết nợ sớm hơn dự kiến (khi kinh doanh thuận lợi) nhưng không kiểm tra trước điều khoản phí phạt trả nợ trước hạn — khoản phí này có thể làm giảm đáng kể lợi ích của việc trả nợ sớm nếu không được tính toán trước.
Câu Hỏi Thường Gặp
Vay trả góp xe tải cần thế chấp gì?
Thông thường chính chiếc xe tải mua trả góp sẽ là tài sản đảm bảo cho khoản vay (thế chấp bằng chính xe). Một số trường hợp cần bổ sung tài sản đảm bảo khác tùy chính sách ngân hàng tại thời điểm vay — liên hệ trực tiếp để được tư vấn theo hồ sơ cụ thể.
Hộ kinh doanh cá thể có vay được không?
Có. Auto Đông Nam hỗ trợ cả khách hàng cá nhân, hộ kinh doanh và doanh nghiệp vay trả góp mua xe tải, miễn có phương án kinh doanh và giấy tờ chứng minh thu nhập/hoạt động kinh doanh hợp lệ.
Thời gian duyệt hồ sơ vay mất bao lâu?
1-3 ngày làm việc với hồ sơ đầy đủ, hợp lệ. Nên chuẩn bị hồ sơ trước theo hướng dẫn của nhân viên tư vấn để rút ngắn thời gian xử lý.
Có thể vừa vay trả góp vừa dùng xe cũ để đổi trừ không?
Nên hỏi trực tiếp Auto Đông Nam về chính sách hỗ trợ định giá và thu mua xe cũ tại thời điểm mua — nếu có, giá trị xe cũ có thể dùng để bổ sung vào phần vốn tự có, giảm số tiền cần vay từ ngân hàng.
Nếu hồ sơ bị từ chối duyệt vay thì phải làm sao?
Hồ sơ có thể bị từ chối vì nhiều lý do (lịch sử tín dụng, thiếu giấy tờ chứng minh thu nhập/phương án kinh doanh thuyết phục). Nên trao đổi trực tiếp với nhân viên tư vấn để biết lý do cụ thể và bổ sung hồ sơ, hoặc cân nhắc tăng tỷ lệ vốn tự có để giảm rủi ro tín dụng của khoản vay.
Liên Hệ Tư Vấn Vay Trả Góp Mua Xe Tải Đô Thành
Gọi ngay hotline 0862996196 để được tư vấn cụ thể mức vay, lãi suất áp dụng và hồ sơ cần chuẩn bị theo đúng nhu cầu của bạn.